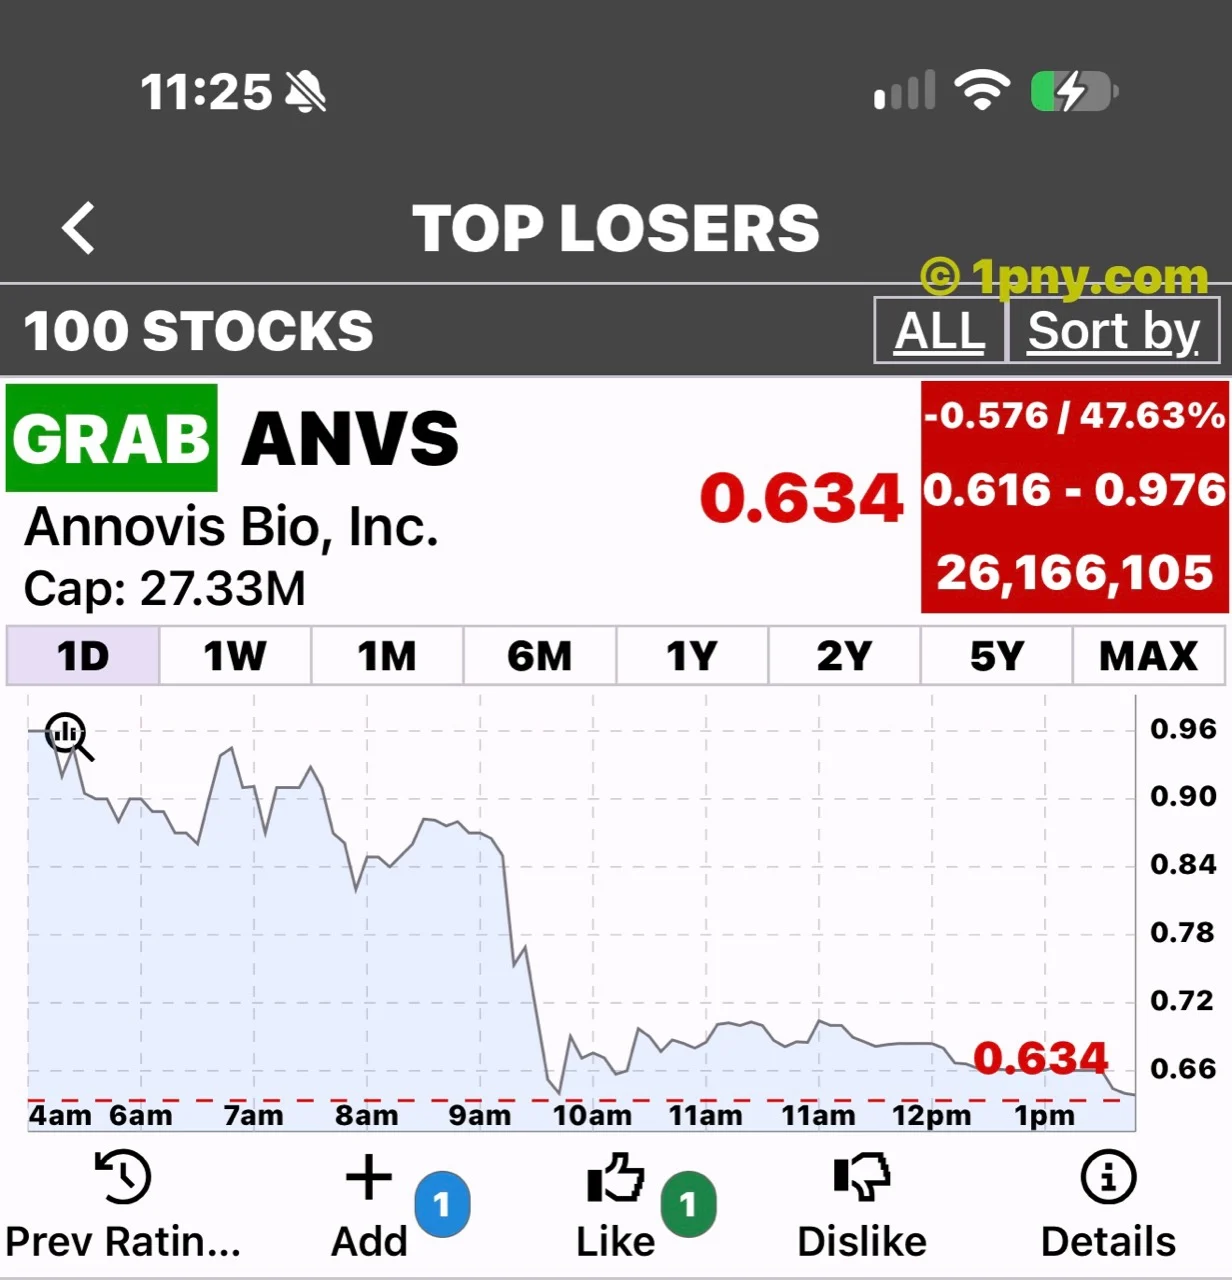
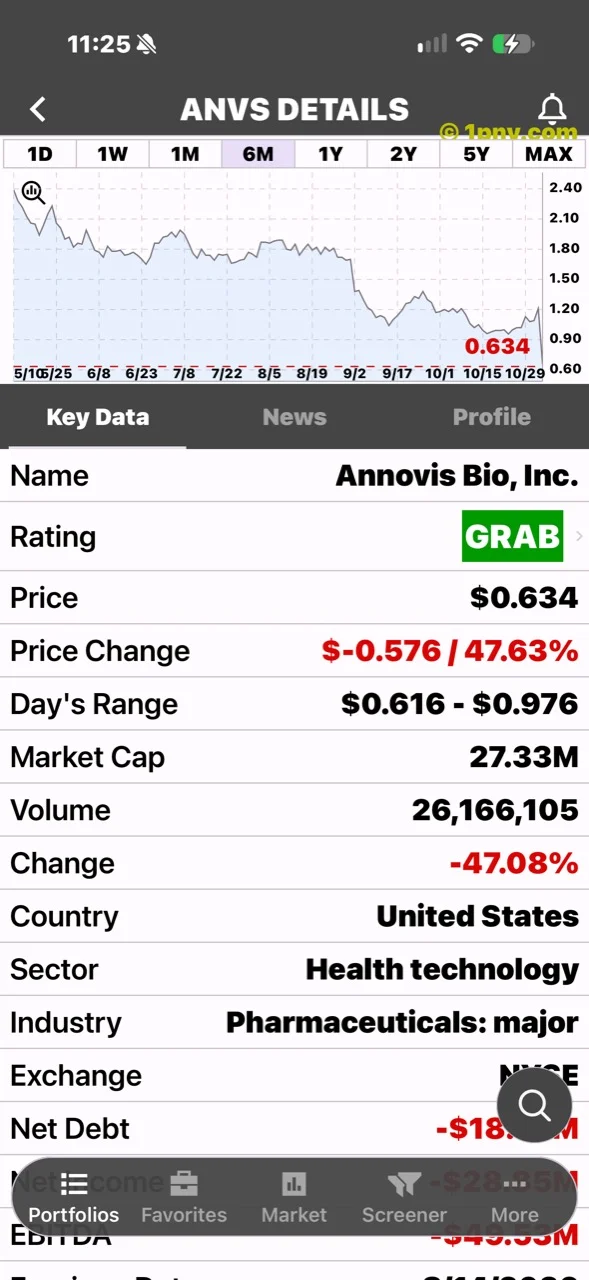
La captura de PennyGems facilitada sobre Annovis Bio muestra ANVS a 0,634 dólares, con una caída del 47,63 %, tras fijarse el precio de una oferta pública de 21 millones de dólares. La financiación ofrece capital adicional e introduce una cantidad considerable de acciones y warrants nuevos. Esa contrapartida en términos de propiedad es el hecho inmediato más claro para examinar junto con el reciente aviso de cumplimiento de la NYSE.
El precio y el porcentaje son lecturas históricas de la pantalla facilitada, no cotizaciones en directo. La oferta ayuda a explicar la preocupación de los inversores, pero las comunicaciones públicas no demuestran la motivación de cada vendedor.
La oferta capta efectivo con un costo para la participación accionaria
El anuncio del 5 de noviembre describe 19 millones de acciones ordinarias y warrants prefinanciados para hasta 2 millones de acciones, acompañados de warrants sobre otros 21 millones. El paquete de acción ordinaria y warrant cuesta 1,00 dólar; el prefinanciado cuesta 0,9999 dólares, con un precio de ejercicio de 0,0001 dólares. Los warrants adicionales tienen un precio de ejercicio de 1,00 dólar y un plazo de cinco años. [Anuncio de la oferta](https://www.stocktitan.net/news/ANVS/annovis-announces-pricing-of-21-0-million-public-kj2hluz6vrqp.html).
Los 21 millones de dólares brutos previstos excluyen los posibles ingresos de esos warrants adicionales. Se esperaba el cierre alrededor del 6 de noviembre, sujeto a las condiciones habituales. [Comunicado de la empresa](https://www.biospace.com/press-releases/annovis-announces-pricing-of-21-0-million-public-offering).
Conviene distinguir el dinero previsto al cierre del que podría llegar mediante futuros ejercicios de warrants. Ninguno debe confundirse con ingresos operativos. Una financiación puede reforzar el efectivo sin demostrar que un programa de desarrollo haya alcanzado el éxito comercial.
El precio de un paquete no es un mínimo para la acción
El precio de la oferta compra una combinación de valores. Por ello, resulta engañoso comparar directamente el paquete con una acción ordinaria negociada sola y concluir que la cotización tiene que volver al precio de la oferta.
Los warrants prefinanciados y los adicionales también cumplen funciones distintas. Los primeros solo requieren un pequeño pago restante para obtener las acciones subyacentes; los segundos exigen un pago de ejercicio separado. Tratar todas las acciones potenciales como ya emitidas exageraría la emisión completada; ignorar los derechos adicionales subestimaría el posible cambio futuro en la propiedad.
La pregunta práctica para los accionistas existentes es qué proporción del negocio poseerán después de la financiación y de posibles ejercicios posteriores. Un porcentaje exacto de dilución requiere un número de acciones actualizado y las condiciones completas de la operación. La capitalización de la captura no basta para calcularlo de forma fiable.
El aviso de la NYSE añade otra preocupación
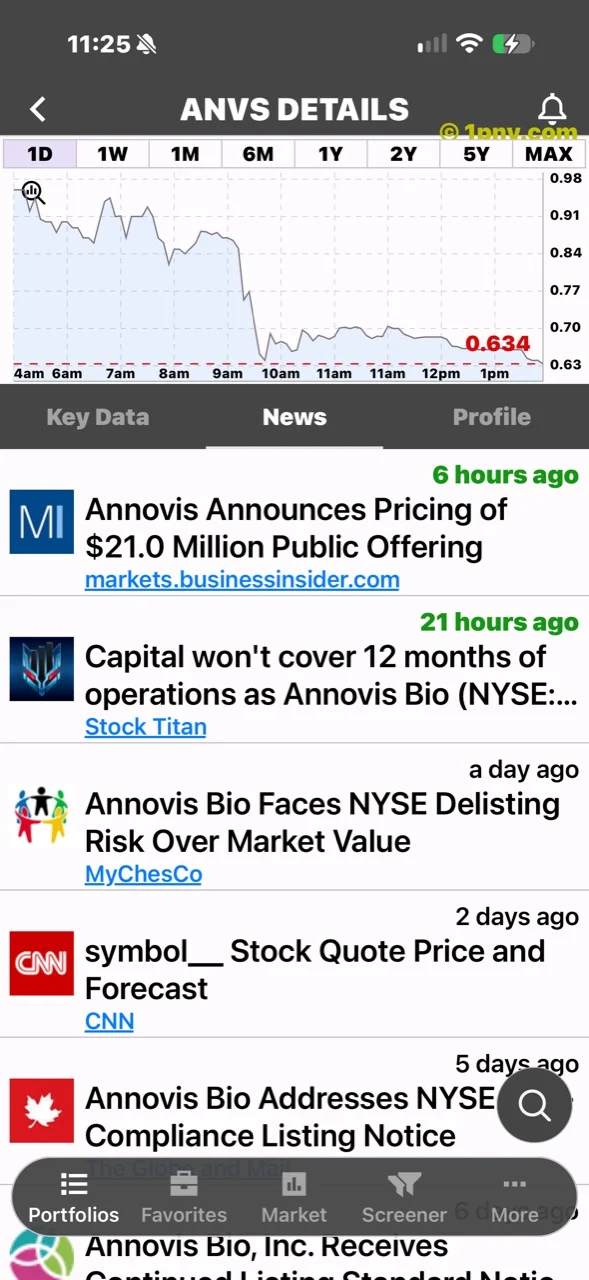
Annovis comunicó que recibió un aviso de la NYSE el 29 de octubre porque tanto su capitalización media de 30 sesiones como su patrimonio neto estaban por debajo de 50 millones de dólares. La empresa dijo que presentaría un plan de cumplimiento en 45 días, con el objetivo de recuperar la conformidad en nueve meses. También afirmó que el aviso no tenía efectos inmediatos sobre su cotización. [Aviso presentado ante la SEC](https://www.sec.gov/Archives/edgar/data/1477845/000110465926120732/tm2628596d1_ex99-1.htm).
Un aviso de cumplimiento no equivale a una exclusión inmediata de cotización. Del mismo modo, captar fondos no demuestra por sí solo que la bolsa haya aceptado un plan o confirmado el cumplimiento. Para conocer el estado del proceso se necesitan las comunicaciones posteriores de la empresa.
La pantalla de datos de la aplicación identifica NASDAQ, mientras que el documento contemporáneo de la empresa indica NYSE. Este artículo sigue el documento. Las capturas son registros útiles de lo que mostraba la aplicación, pero sus etiquetas no deben prevalecer sobre las fuentes primarias.
¿Qué haría más valiosa la financiación?
Los próximos puntos de comprobación son la confirmación del cierre, los ingresos netos después de gastos, un cuadro de capitalización actualizado y la explicación de la dirección sobre cuánto trabajo previsto permiten financiar los fondos. La financiación aporta recursos; su valor depende de lo que se logre con ellos.
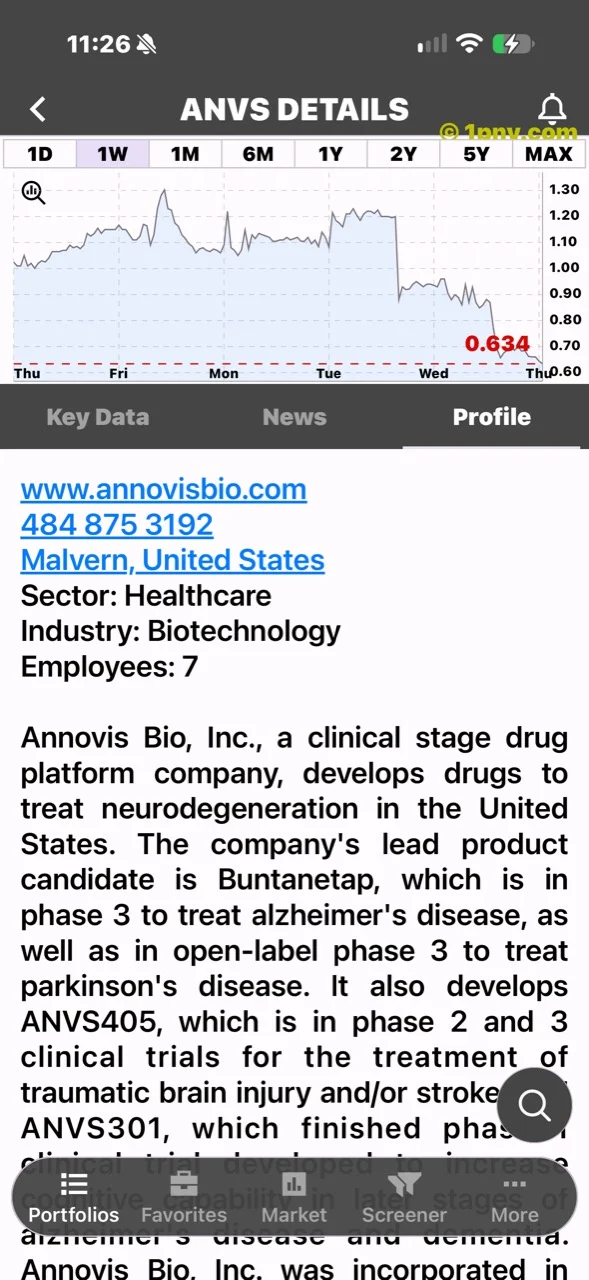
En una empresa en fase clínica, el progreso financiero y el clínico son distintos. Captar capital no demuestra que un tratamiento experimental funcione, y una caída bursátil no demuestra por sí sola que un ensayo haya fracasado. Los anuncios citados aquí se refieren a financiación y requisitos de cotización, por lo que no deben presentarse como nuevos resultados clínicos.
Una tesis de inversión más sólida exigiría pruebas de que los recursos disponibles respaldan hitos de desarrollo relevantes en un calendario viable. Nuevas necesidades de financiación, retrasos o resultados desfavorables podrían cambiar esa evaluación. La fuerte caída por sí sola no resuelve esas incertidumbres ni demuestra que la acción sea una ganga.
Imágenes: PennyGems / 1pny.com. Los gráficos y las pantallas de datos, noticias y perfil son capturas. La etiqueta GRAB pertenece a la aplicación y no es una recomendación de este artículo.