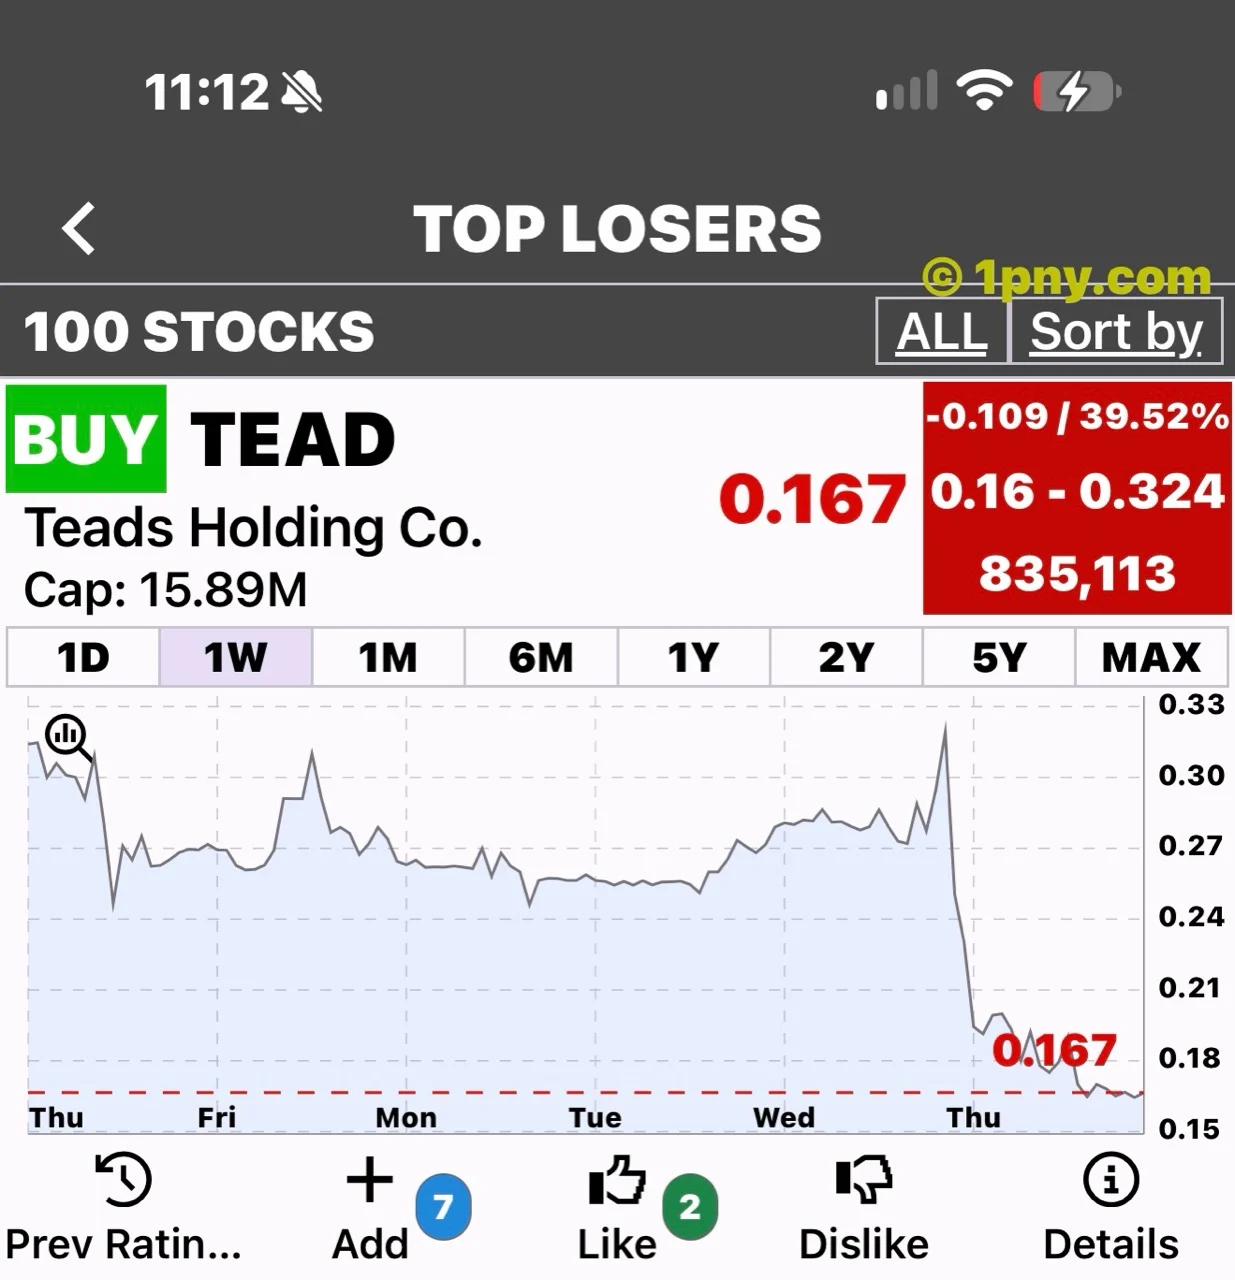
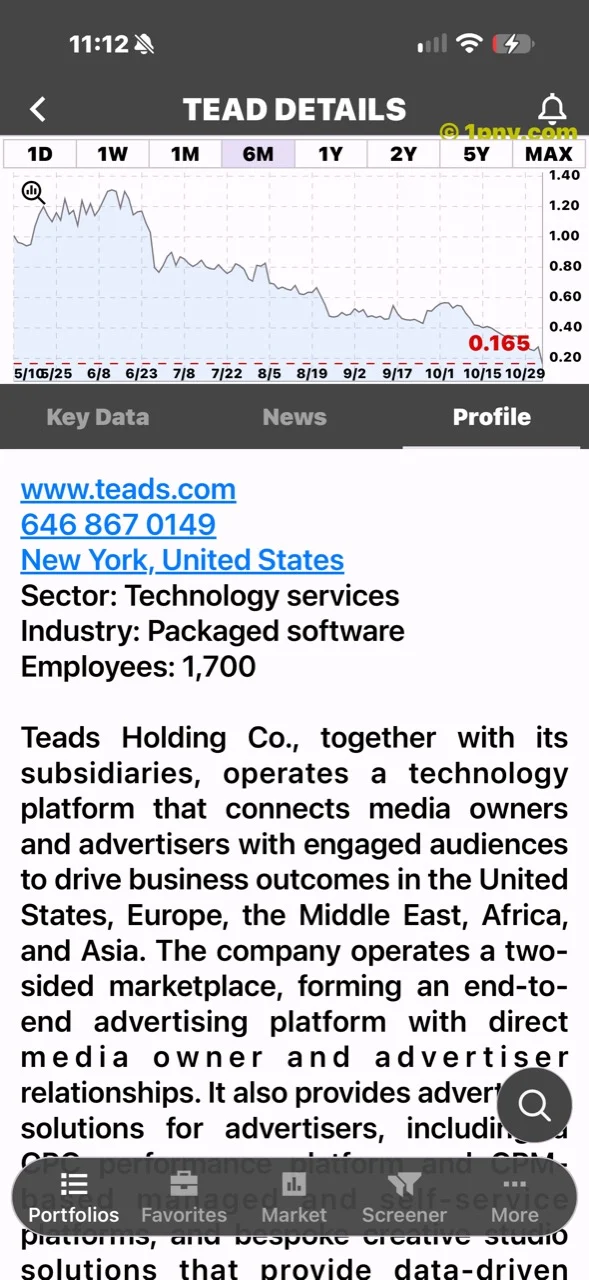
Teads Holding (NASDAQ: TEAD) cayó con fuerza mientras los inversores evaluaban un informe trimestral con menores ingresos, márgenes reducidos y consumo continuado de efectivo. El gráfico y los datos de PennyGems facilitados muestran 0,167 dólares, una caída del 39,52 % y un volumen de 835.113 acciones. Otras pantallas muestran 0,165 dólares. Son lecturas capturadas independientes, no precios en directo ni un cierre confirmado.
La cuestión central es la combinación de deterioro operativo y deuda considerable. Un gran ajuste contable hizo especialmente llamativa la pérdida, pero conviene distinguir ese cargo del desempeño subyacente y de las salidas reales de efectivo.
La debilidad de ingresos llegó a los resultados
Teads comunicó ingresos trimestrales de 235,1 millones de dólares, un 26 % menos interanual. El beneficio bruto bajó un 42 %, a 60,9 millones, y el margen bruto cayó del 33,2 % al 25,9 %. El EBITDA ajustado pasó a ser negativo en 8,1 millones, frente a 19,2 millones positivos un año antes. [Resultados trimestrales](https://www.stocktitan.net/news/TEAD/teads-holding-co-announces-third-quarter-2026-yvxdq39wsaxg.html).
La caída del beneficio bruto importa especialmente porque superó la de ingresos. Quedó una proporción menor de las ventas para cubrir gastos operativos. Eso hace que restaurar la rentabilidad sea más difícil que simplemente reemplazar ingresos perdidos.
En una plataforma publicitaria, los inversores necesitan entender tanto la actividad de transacciones como el valor económico retenido de ella. Una empresa puede introducir productos o firmar alianzas y seguir sufriendo presión en los resultados consolidados. Los anuncios de productos adquieren significado financiero cuando se convierten en ingresos sostenidos, mejores márgenes y efectivo.
La pérdida declarada no fue toda consumo de efectivo
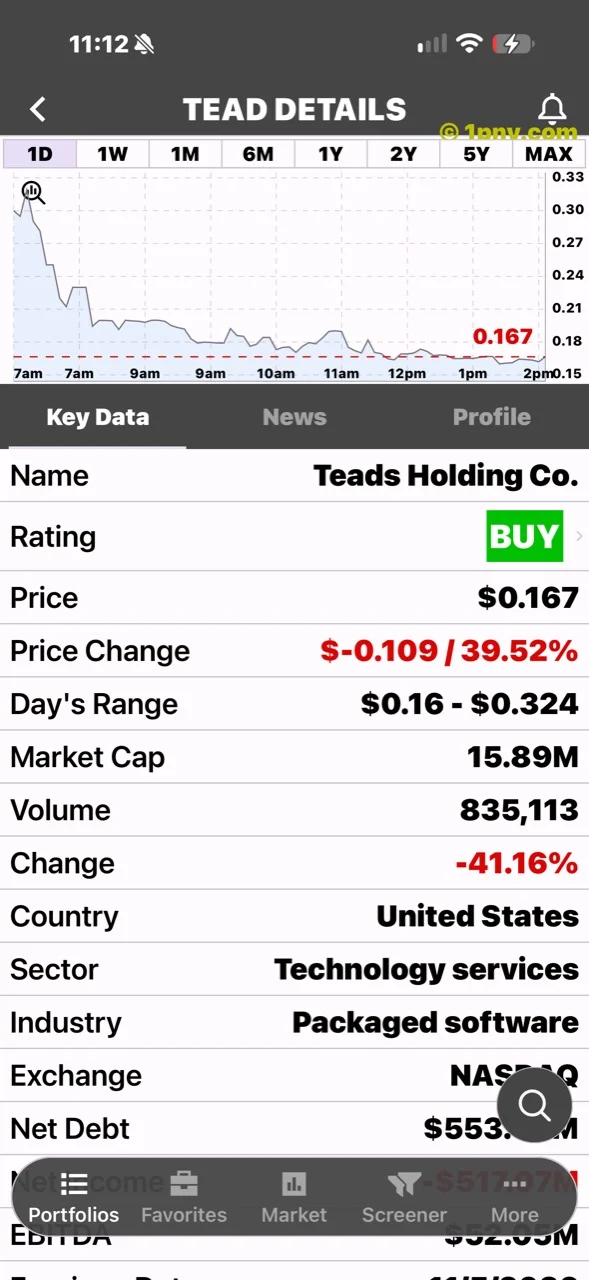
La pérdida neta fue de 325,5 millones de dólares, incluido un deterioro de fondo de comercio de 272,4 millones sin salida de efectivo. Las operaciones consumieron 27,9 millones. El efectivo al cierre trimestral fue de 90,3 millones y las obligaciones de deuda sumaron 657,2 millones.
Un deterioro del fondo de comercio reduce el valor contable atribuido a un negocio adquirido anteriormente. No significa que una cantidad equivalente saliera del banco durante el trimestre. Sin embargo, descartarlo por completo también ignoraría su importancia: refleja una reevaluación del valor.
El flujo de efectivo responde a otra pregunta: cuánta financiación consumieron las operaciones actuales. La deuda añade otra capa porque las obligaciones financieras siguen siendo relevantes aunque un cargo contable no implique efectivo. Estas medidas deben leerse juntas, no resumirse en la afirmación de que la empresa perdió cientos de millones en efectivo.
Los saldos por sí solos no establecen cuándo podría surgir una insuficiencia de financiación. Esa evaluación requiere calendarios de vencimientos, intereses, líneas disponibles y desempeño operativo futuro. Dividir simplemente el efectivo entre el consumo trimestral ignoraría esas variables.
La transición financiera añade otro punto de control
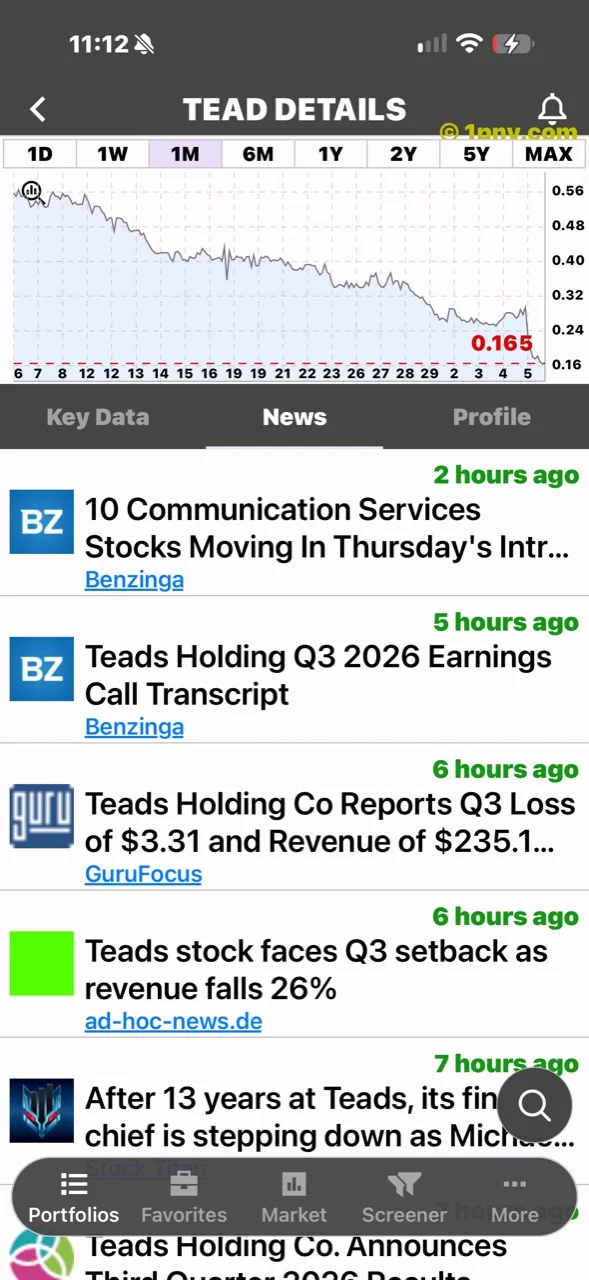
Teads también anunció el nombramiento de Michael Coyle como director financiero a partir del 11 de noviembre de 2026, en sustitución de Jason Kiviat. El anuncio dice que Kiviat permanecerá en funciones de transición y asesoramiento durante los próximos meses. [Anuncio incluido en el documento de la empresa](https://www.stocktitan.net/sec-filings/TEAD/8-k-teads-holding-co-reports-material-event-2464ea71325e.html).
La transición importa para la ejecución y la supervisión financiera, pero no es prueba de irregularidades ni de que la salida causara la caída bursátil. Los inversores pueden evaluar al nuevo equipo mediante comunicaciones posteriores sobre costos, liquidez y prioridades operativas.
Una mejora creíble implicaría varios indicadores avanzando juntos: estabilización de ingresos, mejores márgenes brutos y menor consumo de efectivo. Un segmento favorable o un nuevo nombramiento no resolverían por sí solos la presión del informe consolidado.
¿Qué podría cambiar el debate de inversión?
La cuestión inmediata es si Teads puede mejorar la economía de sus operaciones mientras gestiona sus obligaciones financieras. Los futuros informes de resultados serán una prueba más sólida que un rebote bursátil aislado.
Las capturas de noticias aportan contexto, pero sus titulares truncados no sustituyen a documentos completos. Del mismo modo, la etiqueta BUY es una señal de la aplicación, no una recomendación de este artículo. Una cotización baja no demuestra que la acción sea barata en relación con sus riesgos.
Los resultados publicados ofrecen una base clara para la preocupación, aunque la captura no permite medir la contribución exacta de cada factor a la caída. Crédito de imágenes: PennyGems / 1pny.com.